2027 ne sera pas nécessairement une année où « tout augmente » , ce sera une année où les Américains devront regarder beaucoup plus précisément ce qu'ils paient et ce qu'ils obtiennent en échange.

Assurances en Floride : va t il falloir encore payer davantage ?
En Floride, le mot « assurance » ne désigne plus seulement la protection d'une maison contre un ouragan. Il touche désormais presque tous les budgets : logement, santé, voiture, copropriété, franchises et reste à charge. Et à l'approche des renouvellements de fin 2026, une question revient partout : les Floridiens vont-ils encore devoir mettre la main au portefeuille ?
La réponse est plus complexe qu'il n'y paraît.
Sur le front de l'assurance habitation, certains indicateurs commencent enfin à s'améliorer. Sur celui de l'assurance santé individuelle, en revanche, les perspectives pour 2027 restent préoccupantes, avec des assureurs qui demandent à nouveau des hausses importantes de tarifs.
Et au milieu de tout cela apparaît un troisième scénario, beaucoup plus favorable : celui de Medicare Advantage, dont la prime mensuelle moyenne est officiellement projetée en baisse pour 2027.
La Floride se retrouve donc face à un paysage des assurances à plusieurs vitesses.
L'assurance santé revient au centre des préoccupations
Pour des millions d'Américains, le prochain grand rendez-vous sera le renouvellement de leur couverture santé pour 2027.
En Floride, la période d'Open Enrollment pour les contrats individuels conformes à l'Affordable Care Act, l'ACA, commencera le 1er novembre 2026. Pour une couverture prenant effet au 1er janvier 2027, les assurés devront normalement avoir choisi leur nouveau contrat avant le 15 décembre. (Florida Department of Financial Services)
Et cette année, le renouvellement pourrait réserver de mauvaises surprises.
À l'échelle nationale, les assureurs du marché ACA ont demandé une hausse médiane de leurs primes de 15 % pour 2027, selon l'analyse de la KFF portant sur 276 assureurs. Il s'agirait de la deuxième année consécutive de hausses à deux chiffres. En 2026, la hausse médiane finalement approuvée avait atteint 20 %.
Mais la Floride se situe dans une situation particulièrement intéressante.
En Floride, certaines demandes de hausse sont spectaculaires
Les demandes déposées pour 2027 montrent des écarts considérables entre les compagnies.
Selon les données disponibles sur les dépôts de tarifs, AmeriHealth Caritas a demandé une hausse moyenne de 39,1 %, UnitedHealthcare 30,2 %, Blue Cross Blue Shield of Florida 26 % et Simply Healthcare 17,3 %. D'autres assureurs ont demandé des augmentations beaucoup plus modestes : 3,9 % pour Centene/Ambetter, 4,2 % pour Oscar Insurance et 9,8 % pour AvMed. (HealthInsurance.org)
Il faut cependant faire très attention à un point essentiel : ce ne sont pas nécessairement les prix que paiera le consommateur.
Ces pourcentages correspondent aux demandes de tarifs des assureurs avant l'application éventuelle des aides fiscales.
Le prix réellement payé par une famille dépendra donc de son revenu, de son âge, de sa composition familiale, de son lieu de résidence et du niveau de subvention auquel elle peut prétendre.
Mais une chose est certaine : le marché floridien de l'assurance santé entre dans une nouvelle phase de tension.
Le grand changement vient des subventions
Pour comprendre ce qui se passe, il faut revenir à une décision qui a déjà commencé à produire ses effets.
Les crédits d'impôt renforcés de l'ACA, mis en place temporairement pendant la période post-Covid, ont expiré à la fin de 2025.
Cette disparition a eu un effet très concret.
Selon la KFF, la prime payée directement par les assurés sur le marché ACA a augmenté en moyenne de 58 % en 2026, tandis que les franchises ont augmenté d'environ 1 000 dollars par personne. Les personnes dont les revenus atteignent au moins 400 % du seuil fédéral de pauvreté ont, elles, perdu totalement l'accès à ces crédits renforcés et ont dû absorber davantage du coût réel de leur assurance.
C'est un élément essentiel pour comprendre l'année 2027.
Même lorsque le tarif de l'assureur n'augmente que modérément, la facture réellement payée par le particulier peut augmenter beaucoup plus fortement si son aide fiscale diminue ou disparaît.
C'est pourquoi deux familles ayant exactement le même contrat peuvent ressentir très différemment la hausse du coût de la santé.
Le problème ne concerne pas seulement la prime mensuelle
C'est également là que le système américain diffère profondément de ce que connaissent les Français.
Lorsqu'un Américain choisit une assurance santé, il ne regarde pas uniquement le montant prélevé chaque mois.
Il doit également examiner la franchise, le deductible, les copayments, la part restant à sa charge après remboursement, le réseau de médecins et d'hôpitaux, ainsi que le montant maximal qu'il pourrait devoir payer dans l'année.
Un contrat à 400 dollars par mois peut donc être beaucoup plus coûteux qu'un contrat à 500 dollars si sa franchise et son out-of-pocket maximum sont beaucoup plus élevés.
Pour 2027, le sujet du renouvellement sera donc également celui de la structure du remboursement.
Les assurés devront comparer non seulement le prix de leur nouveau contrat, mais aussi ce que leur assurance prendra réellement en charge lorsqu'ils auront besoin de soins.
Pourquoi les assureurs demandent-ils encore des hausses ?
La réponse se trouve en grande partie dans le coût des soins.
Les assureurs expliquent que les hospitalisations, les consultations médicales, les salaires du personnel de santé et surtout certains médicaments spécialisés coûtent davantage.
La KFF estime que le coût sous-jacent des soins médicaux et des médicaments devrait augmenter d'environ 10 % en 2027, contre environ 8 % en moyenne au cours des années précédentes. Les médicaments très coûteux, notamment certains traitements spécialisés, participent à cette pression. (KFF)
Mais un autre phénomène complique encore la situation.
Lorsque les prix augmentent, les personnes les moins malades sont davantage susceptibles de renoncer à leur couverture ou de choisir une formule moins chère.
Le portefeuille des assureurs peut alors se retrouver composé proportionnellement de personnes ayant davantage besoin de soins.
Moins d'assurés en bonne santé, davantage de dépenses médicales : le calcul devient défavorable.
C'est précisément l'une des raisons pour lesquelles les assureurs anticipent encore une pression à la hausse pour 2027.
La Floride est particulièrement concernée
La Floride occupe une place particulière dans le système américain de santé.
L'État possède de très loin l'un des plus importants marchés ACA du pays. Près d'une personne sur cinq inscrite à un plan Marketplace aux États-Unis vit en Floride.
Mais le marché évolue également du côté des compagnies.
Cigna quittera le marché Marketplace floridien pour 2027, tandis que certains contrats de Sunshine State Health Plan seront remplacés par des offres Ambetter appartenant au même groupe. (HealthInsurance.org)
Pour l'assuré, cela signifie qu'un renouvellement peut ne pas être un simple renouvellement.
Le contrat que l'on avait en 2026 peut disparaître, être remplacé ou devenir moins intéressant financièrement, c'est pourquoi le renouvellement automatique peut être une mauvaise idée.
Il faudra comparer.
Et pourtant, une partie des Américains pourrait voir leur facture baisser
Alors que les perspectives sont plutôt mauvaises sur le marché individuel de l'ACA, le gouvernement américain prévoit une évolution inverse pour Medicare Advantage, le système de couverture privée proposé aux bénéficiaires de Medicare.
Selon les projections officielles du Centers for Medicare & Medicaid Services, la prime mensuelle moyenne pondérée des plans Medicare Advantage devrait passer de 14,37 dollars en 2026 à 12 dollars en 2027, soit une baisse de 16,5 %. La prime moyenne de la couverture médicaments intégrée aux plans Medicare Advantage devrait quant à elle diminuer de 38 %. (CMS)
Le contraste est frappant.
Pour les personnes bénéficiant de Medicare Advantage, 2027 pourrait donc apporter une baisse de la prime moyenne.
Pour les personnes achetant leur couverture sur le marché individuel de l'ACA, les projections indiquent au contraire une nouvelle année de hausse.
Mais attention : prime moyenne ne veut pas dire facture totale
Cette distinction est essentielle.
Une prime mensuelle qui baisse ne signifie pas nécessairement que tous les frais de santé diminuent.
Un assuré peut payer moins chaque mois tout en ayant davantage de dépenses lorsqu'il consulte un médecin, achète certains médicaments ou atteint certaines limites de remboursement.
C'est précisément pourquoi les assurés doivent regarder l'ensemble du contrat et pas seulement la ligne « monthly premium ».
En Floride, le CMS indique par ailleurs que 100 % des bénéficiaires de Medicare auront accès à au moins un plan Medicare Advantage en 2027, et que 97 % auront accès à dix options ou davantage.
Le marché reste donc très concurrentiel.
Et l'assurance habitation dans tout ça ?
Elle reste évidemment un problème majeur en Floride.
Mais, contrairement à ce que l'on pourrait croire, la situation commence à montrer quelques signes d'amélioration.
Le nombre de compagnies privées présentes sur le marché augmente et Citizens Property Insurance, l'assureur de dernier recours de l'État, a vu son portefeuille fortement diminuer.
Citizens comptait environ 266 000 polices en août 2026, contre environ 1,42 million à son sommet à l'automne 2023. (Citizens Property Insurance)
L'État a donc réussi à réduire une partie de sa dépendance à l'assureur public.
Mais cela ne signifie pas que les propriétaires retrouvent les tarifs d'autrefois.
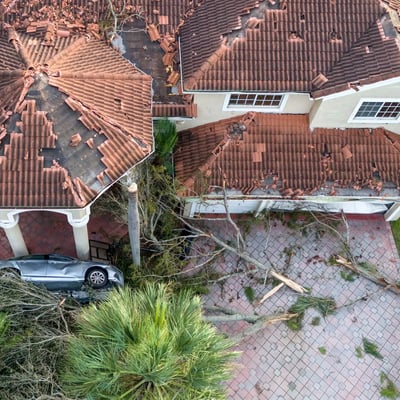
Les primes restent élevées, notamment dans les zones exposées aux ouragans, et le coût de la reconstruction ainsi que celui de la réassurance continuent de peser sur les compagnies.
La situation est donc différente de celle de l'assurance santé : le marché de l'assurance habitation commence à se détendre, alors que celui de l'assurance santé individuelle reste sous pression.
Pour les Floridiens, 2027 pourrait donc être une année de comparaison
C'est probablement le mot important : comparaison.
Comparer son assurance santé actuelle avec les nouveaux plans, comparer la prime mensuelle, mais aussi les franchises et le reste à charge, comparer les réseaux de médecins, comparer son assurance habitation, comparer les franchises en cas de tempête, comparer les conditions de renouvellement.
Et surtout, ne pas considérer qu'un contrat reconduit automatiquement est nécessairement le meilleur contrat pour l'année suivante.
Le système américain donne une importance considérable au choix individuel, cela peut être compliqué, mais cela peut également permettre, lorsque l'on prend le temps de comparer, de changer de formule et parfois de réduire certaines dépenses.
Alors, les Floridiens vont-ils encore devoir mettre la main à la poche ?
Pour une partie importante des personnes assurées individuellement via l'ACA, la réponse semble être oui.
Les demandes tarifaires pour 2027 montrent une nouvelle année de hausses importantes. Les coûts médicaux progressent, les subventions renforcées ont disparu et certains assureurs anticipent un marché composé de personnes en moyenne plus coûteuses à assurer.
Mais il serait faux d'annoncer une hausse uniforme pour tous les Américains.
Certains bénéficiaires de Medicare Advantage pourraient au contraire bénéficier d'une baisse de leur prime moyenne.
Certains assurés ACA continueront également à bénéficier d'aides fiscales qui absorberont une partie de la hausse tarifaire et sur le marché de l'assurance habitation, les signaux deviennent progressivement moins défavorables.
La véritable histoire de l'assurance en Floride pour 2027 n'est donc pas celle d'une nouvelle explosion généralisée des prix. C'est celle d'un marché qui se divise, d'un côté, l'assurance santé individuelle entre dans une deuxième année de forte pression, de l'autre, Medicare Advantage affiche des projections de baisse et dans l'immobilier, l'assurance habitation commence à retrouver davantage de stabilité après plusieurs années particulièrement difficiles.
Pour les Floridiens, une chose est désormais certaine, l'assurance n'est plus une dépense secondaire que l'on découvre après avoir acheté une maison ou choisi un médecin, elle est devenue une composante à part entière du coût de la vie en Floride.
Et à l'approche des renouvellements de 2027, cette question pourrait bien devenir l'une des plus importantes pour le budget des ménages.
À la rédaction de la Gazette de Miami, nous suivrons évidemment les tarifs définitifs et les nouveaux plans lorsqu'ils seront officiellement arrêtés. Car entre les hausses demandées par les assureurs et le prix finalement payé par les assurés, il peut encore y avoir une différence considérable.
#franceusa #cooperation #miami #floride #frenchtech #miamibeach #florida
Articles similaires

Nouvelles lois en Floride, ce qui change au 1er octobre 2026
À partir du 1er octobre, plusieurs nouvelles lois vont changer concrètement le quotidien en Floride, location, voiture, documents administratifs…
voici ce que les Français et francophones doivent savoir.